


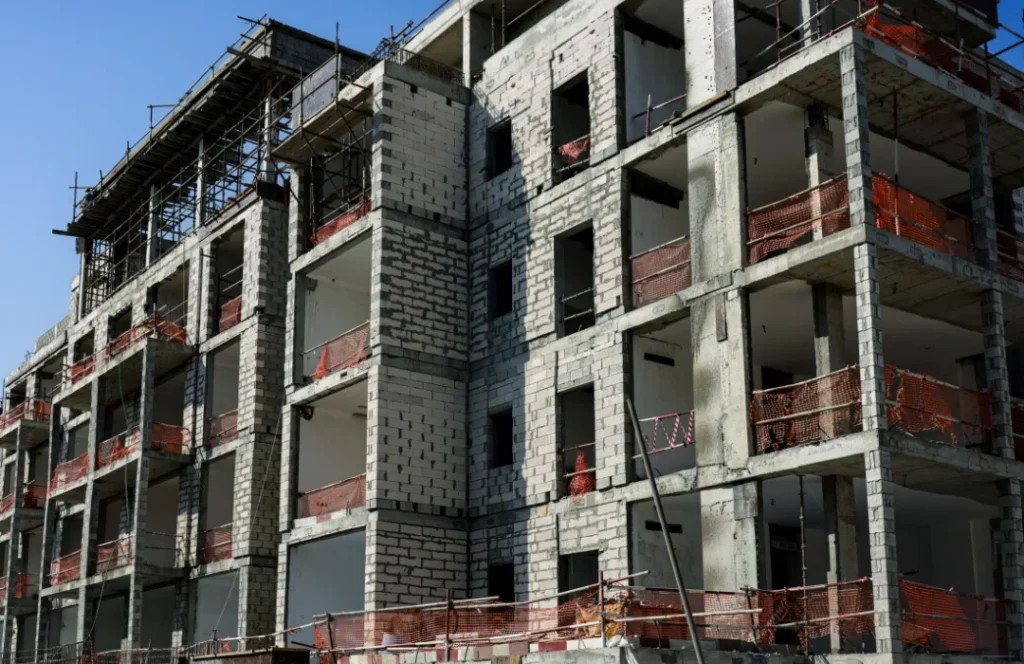
The amendment adds project-wise requirements for records, fund utilisation, assessments and disclosures during corporate insolvency resolution involving real estate projects.
It also specifies how resolution plans must address allottees’ claims, project completion, possession timelines and progress reporting.